MACOM财季营收4.248亿美元增62.7%:数据中心收入创新高
半导体厂商MACOM 11月5日公布截至10月2日的财季业绩:营收4.248亿美元、同比增62.7%,数据中心收入1.881亿美元创纪录;公司对下一财季给出4.50亿至4.60亿美元的营收指引,并称数据中心业务2027财年基准增速约80%。
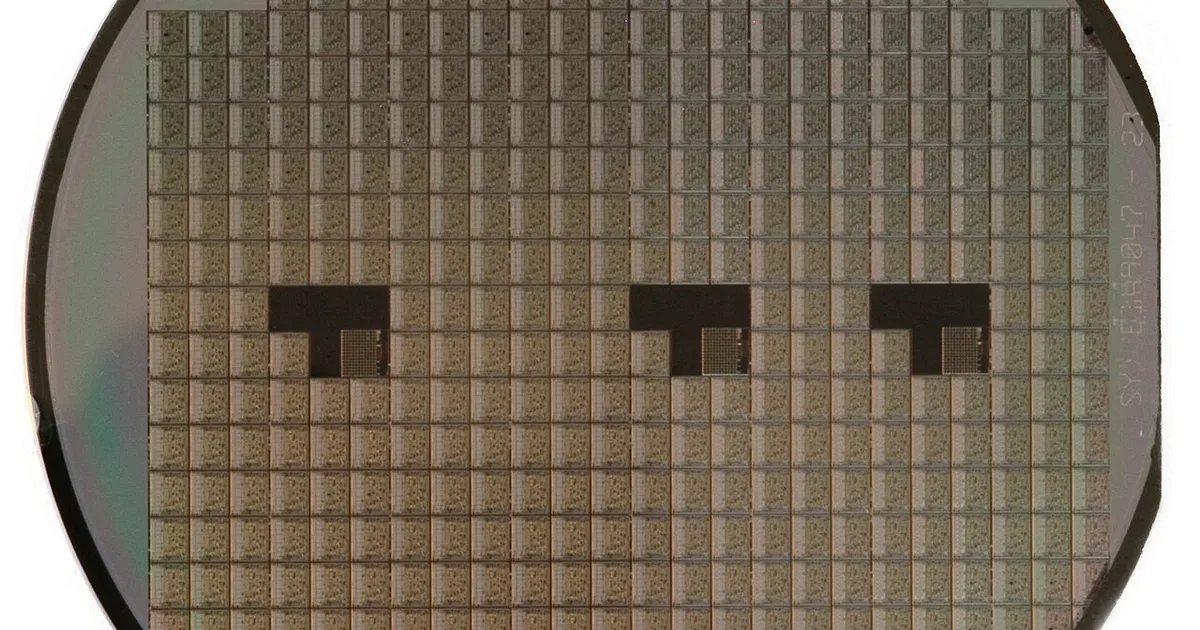
为数据中心、工业国防与电信网络提供高性能模拟与混合信号半导体的MACOM Technology Solutions,11月5日公布截至2026年10月2日的财年第四季度业绩,11月7日多家财经媒体跟进解读电话会。这家总部位于马萨诸塞州洛厄尔的芯片商,是AI数据中心光互联供应链上游的一环,其订单与指引被市场用来判断云厂商资本开支的持续性。
当季营收4.248亿美元,同比增62.7%、环比增24.1%,落在公司此前4.15亿至4.25亿美元指引的顶端。调整后每股收益2.09美元,高于市场约2.00美元的一致预期;按通用会计准则净利1.394亿美元、每股1.78美元,远高于去年同期的4510万美元与0.59美元。分市场看,数据中心收入1.881亿美元、环比增约37%,占总营收约44%,创历史新高;工业与国防收入1.646亿美元,同样创纪录;电信收入7210万美元。当季订单出货比为1.4比1,全年为1.5比1,期末积压订单创历史新高。调整后毛利率升至61.3%,调整后营业利润1.623亿美元、利润率38.2%,同创纪录。
全年口径同样强劲:2026财年营收13.276亿美元、增37.3%,调整后每股收益5.60美元、增61%,其中数据中心收入全年增74%,工业与国防增27.8%。管理层在电话会上介绍,公司已推出面向下一代AI基础设施的3.2T光模块前端芯片组,并在近封装光学方向与多家超大规模云厂商送样合作;连续波激光器项目取得进展但尚未完成,机会主要落在2028财年。产能方面,洛厄尔与北卡研究三角园区的两处美国混合制造基地及法国晶圆厂扩产按计划推进,法国厂正由3英寸向6英寸晶圆升级。
展望方面,公司预计2027财年第一季度(截至2027年1月1日)营收4.50亿至4.60亿美元、调整后每股收益2.21至2.29美元、毛利率62%至63%,均高于刚报告的季度水平;其中数据中心收入预计环比再增约15%,电信收入则持平至小幅下滑。管理层给出的基准情形是数据中心收入2027财年增约80%、工业与国防增逾30%,全年资本开支升至1.00亿至1.10亿美元、研发投入约3亿美元;同时提醒电信业务开局偏软、无线接入网需求仍平,调整后税率将由当季的3%升至约6%。
对在美华人读者,这份财报的参考价值在于:AI投资正从算力芯片向光互联、高速模拟芯片等二线环节扩散,相关厂商的扩产与研发投入直接对应美国本土晶圆厂与封装测试岗位;关注半导体板块的读者则需留意,公司的高增速建立在数据中心单一引擎之上,电信疲软与激光器项目执行进度是其自陈的主要变量。