10月独户建筑许可降8.7%至年率77.2万套,为2023年1月以来最低
人口普查局与住房和城市发展部10月数据:独户建筑许可环比降8.7%至年率77.2万套,为2023年1月以来最低;总开工增9.9%但统计误差幅度大,建筑商信心指数跌至2012年以来最低。
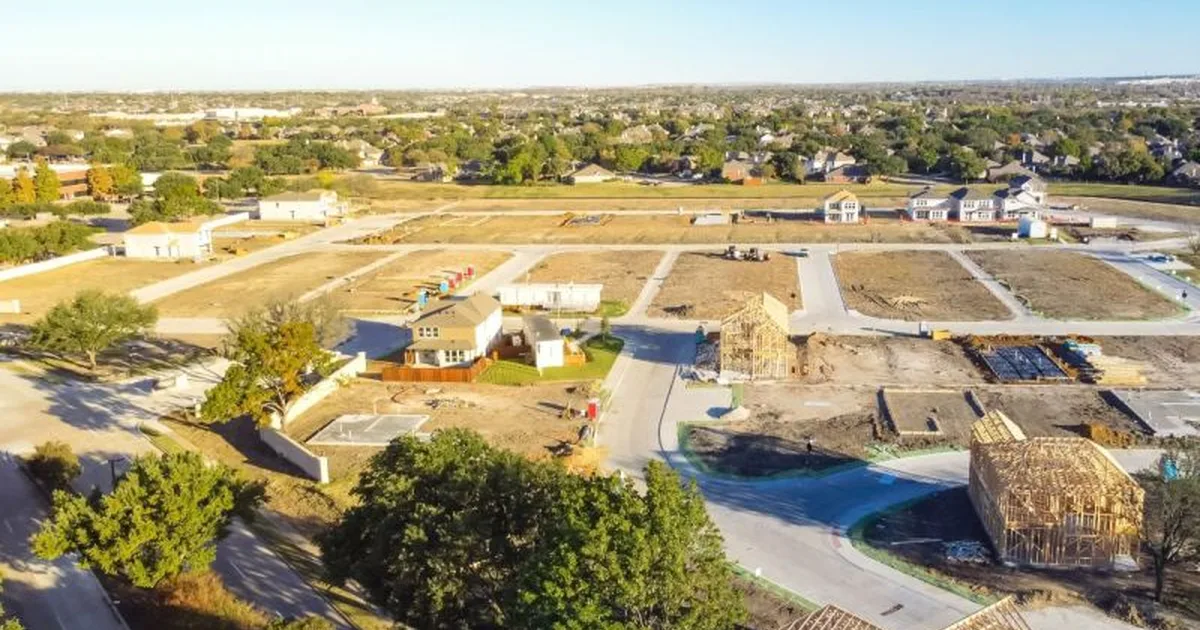
美国新房供给的先行指标在10月明显转弱。Builder杂志11月20日与Norada Real Estate Investments 11月21日的报道均引述美国人口普查局与住房和城市发展部发布的10月新住宅建设数据:独户建筑许可环比下降8.7%,至经季节调整年率77.2万套,低于9月修正后的84.6万套,同比下降12.9%,为2023年1月以来最低水平。建筑许可总量下降7.4%至年率129.5万套,同比低8.7%,为2020年5月以来最低。许可量是建筑商未来数月计划开工的直接信号,其下滑意味着2027年可交付的新房数量可能进一步收紧。
同一份报告里,开工数据表面上却在反弹:总开工量环比增9.9%至年率130.9万套,高于去年同期的127.3万套;其中独户开工增4.0%至86.4万套,多户型开工大增23.6%至44.5万套;竣工量增6.5%至127.2万套,独户竣工达90万套。不过两家报道都提醒,人口普查局给10月总开工增幅标注的误差幅度达正负16.8个百分点,该增幅在统计上并不显著,独户开工同比仍下降3.2%,且为年内第二慢的节奏,因此单月反弹不宜解读为趋势反转。
建筑商为何收缩许可申请,从行业调查可见端倪。全美住房建筑商协会与富国银行的住房市场指数11月下跌4点至25,为2012年4月以来最低;11月有46%的建筑商下调售价,比例为新冠疫情以来最高,平均降幅约6%,另有68%的建筑商提供销售激励,同样创疫情后新高。协会主席比尔·欧文斯表示,开工增幅令人鼓舞,但不必然意味着持续复苏;协会预测与分析助理副总裁达努什卡·纳纳亚卡拉-斯基林顿提醒,鉴于负担能力挑战与经济不确定性,对月度增幅应谨慎看待。房贷成本是核心压力:据房地美调查,30年期固定利率在11月19日当周升至7.28%,高于前一周的7.11%。
对在美华人购房者,这组数据的实际含义分两面看。短期内,建筑商手头仍有在建与现房库存,近半数在降价、逾三分之二提供激励,包括通过合作贷款机构提供利率优惠,现阶段与建筑商谈判价格、利率买断与交房成本分担的空间为近年来最大;但许可量跌至近三年低点意味着,若明后年利率回落、需求集中释放,新房供给可能跟不上,届时价格压力或重新上升。有明确自住需求的买家,宜按利率长期维持7%上下的情形测算月供承受力,不把决策押在短期降息预期上;卖家则需注意,新房的大力促销正在分流二手房需求,定价与房屋状况准备都应更贴近当下市场。