《社区再投资法》修规提案出炉:OCC与FDIC定向收窄,社区贷款规则或再调整
OCC与FDIC于7月31日联合提出CRA规则修订:保留1995年框架关键要素,评估重心压向贷款、社区发展赠款须直达社区,并把小型银行门槛由4.12亿提高至10亿美元、中型门槛提高至100亿美元;美联储未加入。意见期为《联邦公报》刊登后60天。华人小企业与首购族所在的LMI社区正是CRA覆盖范围,社区可在意见期内提交意见(截止日以监管机构官网为准)。
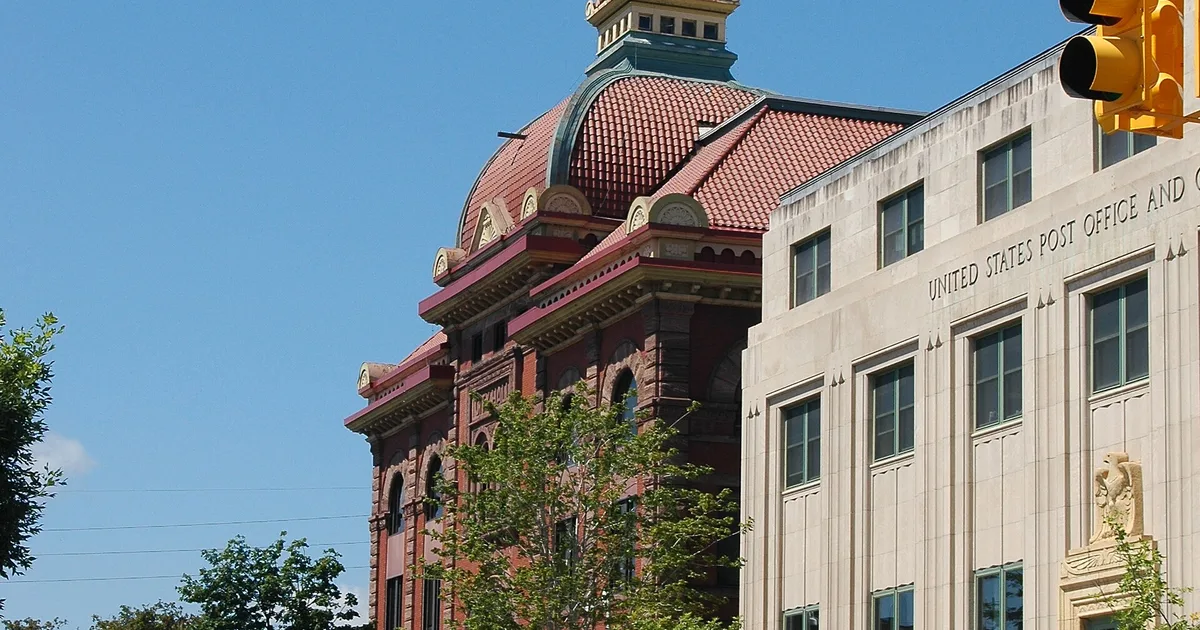
先把这次修规的主体与方向说清。7月31日,货币监理署(OCC)与联邦存款保险公司(FDIC)联合发布《社区再投资法》(CRA)实施规则的修订提案。CRA是1977年的法律,要求银行满足其所在整个社区、包括中低收入(LMI)街区的信贷需求。两家机构表示,提案保留自1995年沿用的监管框架的关键要素,做的是定向调整:让规则更贴合法律本身「鼓励银行满足社区信贷需求」的目标、确保社区发展赠款真正到达目标社区、减轻银行(尤其是社区银行)的负担,并提高获得CRA认定的清晰度。值得注意的是,美联储此次没有加入这份提案。
提案的具体抓手包括:评估重心进一步压向贷款业务,零售银行服务中只计信贷服务、不再计存款服务;社区发展赠款只有直接用于以社区发展为主要目的的计划、项目才计入,大银行还须证明受赠方管理费用占比不超过15%;把「小型银行」的资产门槛由4.12亿美元大幅提高至10亿美元,「中型银行」门槛由16.5亿美元提高至100亿美元,新划入中型类的银行可豁免部分数据收集与报告要求。意见期为提案在《联邦公报》刊登后60天。
这条规则的曲折背景值得了解:三大银行监管机构曾在2023年10月联合出台CRA现代化终规,但被得州北区联邦法院以超越法定权限为由在生效前叫停;2025年7月,监管机构一度提议干脆撤销2023年终规、恢复1995年旧规。如今OCC与FDIC另走一条「保留旧框架、定向收窄」的路线,美联储未跟进,三家口径不一,意味着这轮修规的最终形态仍有变数。法律界的初步反应两极:银行业普遍欢迎负担减轻与标准明晰,消费者与住房倡导团体则担忧门槛大幅提高后,大批社区银行将脱离严格审查,LMI社区的贷款供给反而被削弱。
对华人社区,这并非遥远的监管新闻。许多华人餐馆、零售店与首次购房者所在的街区正是CRA覆盖的LMI区域;银行在CRA评估压力下,通常更愿意在这些地区投放房贷与小企业贷款产品、开展外联服务。若提案按现文本落地,部分中小银行在这些社区的投放动力可能变化。社区组织与小企业主如有意见——例如希望银行提供中文贷款咨询、或在本社区保留服务点——可在意见期内通过监管机构的意见通道或联邦登记网(regulations.gov)提交,写明与自身经营、购房相关的具体情况即可,无需律师代笔。提交前请在FDIC或OCC官网核对本提案的正式截止日期,不要以传闻日期为准。