美联储10月按兵不动:利率维持3.75%至4.00%,10比2投票、两名委员主张加息
美联储在10月28日结束的议息会议上维持联邦基金利率于3.75%至4.00%不变,投票结果为10比2,两名反对者主张加息25个基点。声明将经济评估上调为强劲扩张,同时强调通胀仍处高位,后续路径要看更多数据。
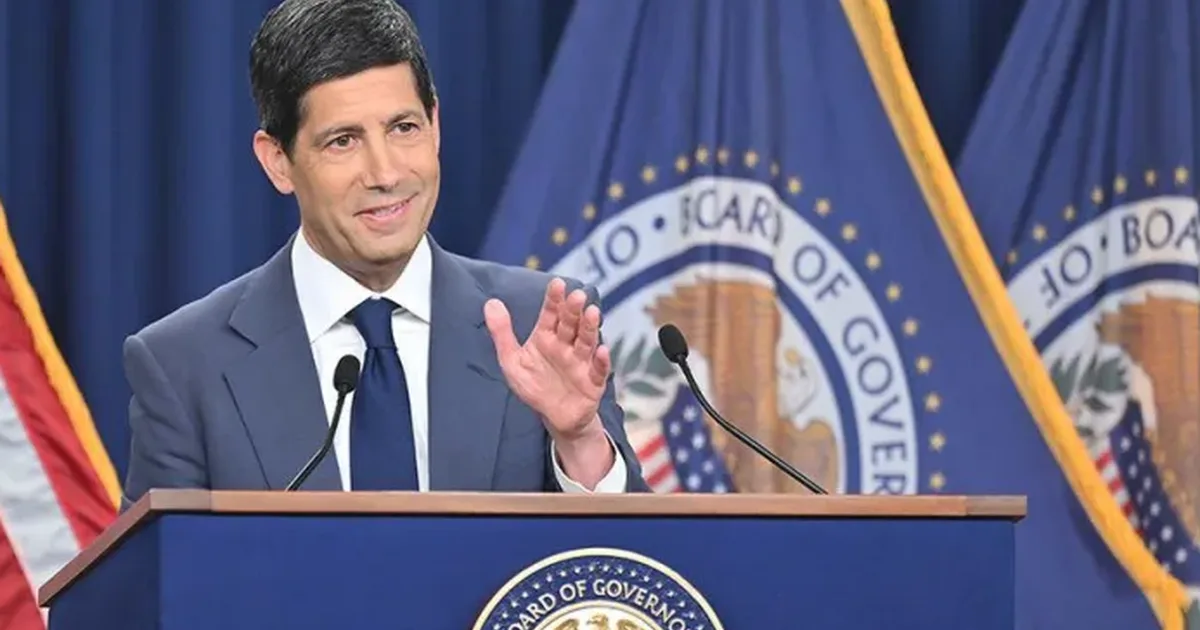
美联储在10月27日至28日的联邦公开市场委员会会议后宣布,维持联邦基金利率目标区间在3.75%至4.00%不变。这一决定紧随9月加息25个基点之后作出——那是美联储三年多来的首次加息。10月决议与会前多数分析师的预期一致,但并非一致通过:表决结果为10比2,理事库克与克利夫兰联储主席哈马克持不同意见,主张再加息25个基点。
声明对经济的措辞较9月更强,将经济活动描述为以强劲步伐扩张,指出国内支出保持韧性、生产率增长强劲、企业投资可观,就业增长与劳动力增长大体同步,失业率变化不大。与此同时,委员会明确表示通胀依然偏高,并强调需要积累更多信息,才能判断何种政策立场有助于让通胀及时回到2%的目标。这一表态延续了主席沃什偏好极少前瞻指引的风格。
通胀数据是委员会谨慎的直接背景。据劳工统计局数据,9月消费者价格同比上涨3.7%、环比上涨0.6%,汽油价格当月大涨是主要推手之一;剔除食品与能源的核心通胀同比为2.6%。沃什在会后记者会上表示,通胀仍然过高,央行对取得的进展感到鼓舞,并强调实现价格稳定是必须完成的任务。会后市场反应显示,投资者对后续紧缩节奏仍存分歧:路透社报道指出,收益率曲线在记者会后走陡,2年期与10年期收益率利差一度扩大至34.1个基点,长期国债收益率处于二十年来的高位附近;期货市场对12月加息的定价概率在决议后升至八成以上。下一次会议定于12月8日至9日举行,并将发布经济预测摘要。
对华人家庭而言,这次按兵不动意味着短期内借贷成本大概率维持在当前高位:信用卡、房屋净值信贷额度等浮动利率产品不会马上变便宜,企业贷款压力也不会缓解;储蓄账户、货币市场基金与定期存单的收益率则有望继续维持在相对高位。接下来几周公布的通胀与就业数据若继续超预期,年底再加息的可能性将上升。安排大额支出或再融资时,不妨先把利率维持高位、甚至再升一档的情形纳入预算,不要按马上降息来做计划。